
O Geely EX5 EM-i Pro pode ser financiado com entrada de R$ 113.994 e 36 parcelas aproximadas de R$ 2.216 em uma campanha anunciada com taxa nominal zero. Mesmo assim, a soma chega a cerca de R$ 193.770, acima dos R$ 189.990 cobrados à vista.
A diferença estimada é de R$ 3.780 antes de eventuais variações de arredondamento e despesas estaduais.
A condição mostra que “sem juros” descreve apenas uma parte da operação: preço promocional à vista, IOF, registro e tarifas podem produzir um total maior.

Qual é o custo da condição da Geely?
| Componente | Valor aproximado |
|---|---|
| Preço à vista | R$ 189.990 |
| Entrada de 60% | R$ 113.994 |
| Parcelamento | 36 x R$ 2.216 |
| Soma estimada | R$ 193.770 |
| Diferença estimada | R$ 3.780 |
A entrada representa a maior barreira. O comprador precisa desembolsar quase R$ 114 mil e financia apenas os 40% restantes. Isso explica por que a parcela fica próxima de R$ 2,2 mil apesar de o veículo custar quase R$ 190 mil.
A simulação definitiva deve ser solicitada na concessionária, pois registro, tributos e arredondamentos podem alterar o resultado. A validade também depende do estoque e do período indicado pela campanha.
Quando pagar R$ 3.780 a mais pode compensar?
O parcelamento preserva parte do caixa durante três anos. Para quem mantém o dinheiro aplicado, a decisão depende de o rendimento líquido superar a diferença da operação e de o recurso não ser necessário para despesas mais urgentes.
Também existe valor na previsibilidade de parcelas fixas. Entretanto, usar toda a reserva na entrada ou recorrer a crédito adicional pode eliminar essa vantagem e elevar muito o custo real da compra.

O híbrido reduz outras despesas?
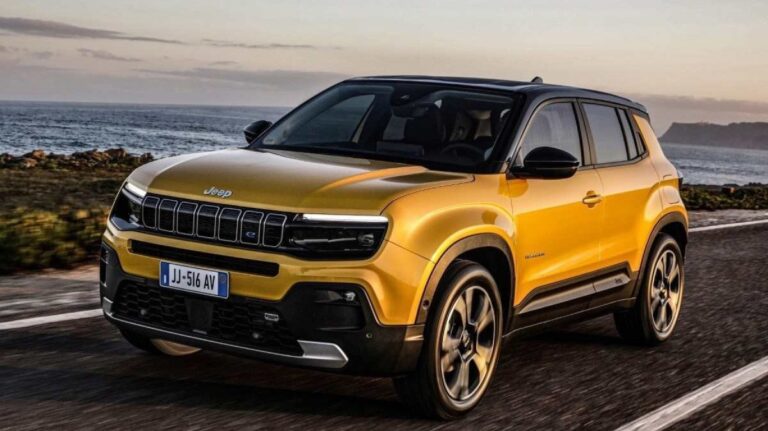
O EX5 EM-i Pro combina motor a combustão e propulsor elétrico, com potência total de 262 cv.
A autonomia elétrica divulgada pode alcançar 112 km, o que permite reduzir o consumo de gasolina quando há recarga frequente.
Esse benefício depende da rotina. Sem tomada disponível, o veículo utiliza mais o motor a combustão e perde parte da economia esperada. Seguro, energia, combustível, revisões e depreciação devem entrar na conta mensal.
O que conferir no contrato?
O comprador deve pedir o CET, verificar se há tarifa de cadastro, registro, IOF, serviços agregados e seguro prestamista. Qualquer produto incluído sem necessidade pode ampliar a diferença para o preço à vista.
Também é importante confirmar se o valor de R$ 189.990 está disponível para pagamento imediato e se a mesma versão, cor e ano-modelo aparecem no financiamento.
A comparação só é válida quando as duas propostas tratam do mesmo veículo.
A campanha pode ser competitiva, mas a decisão correta nasce da soma integral. Parcela baixa e taxa nominal zero são úteis; entrada, custo final e despesas de uso determinam se o negócio realmente cabe no orçamento.
A comparação com um empréstimo tradicional também ajuda. Financiar os 40% restantes dentro da campanha tende a ser mais barato que tomar crédito pessoal para completar a compra, mas isso só pode ser confirmado pelo CET.
Misturar duas dívidas para alcançar a entrada geralmente aumenta o risco e reduz a vantagem da oferta.