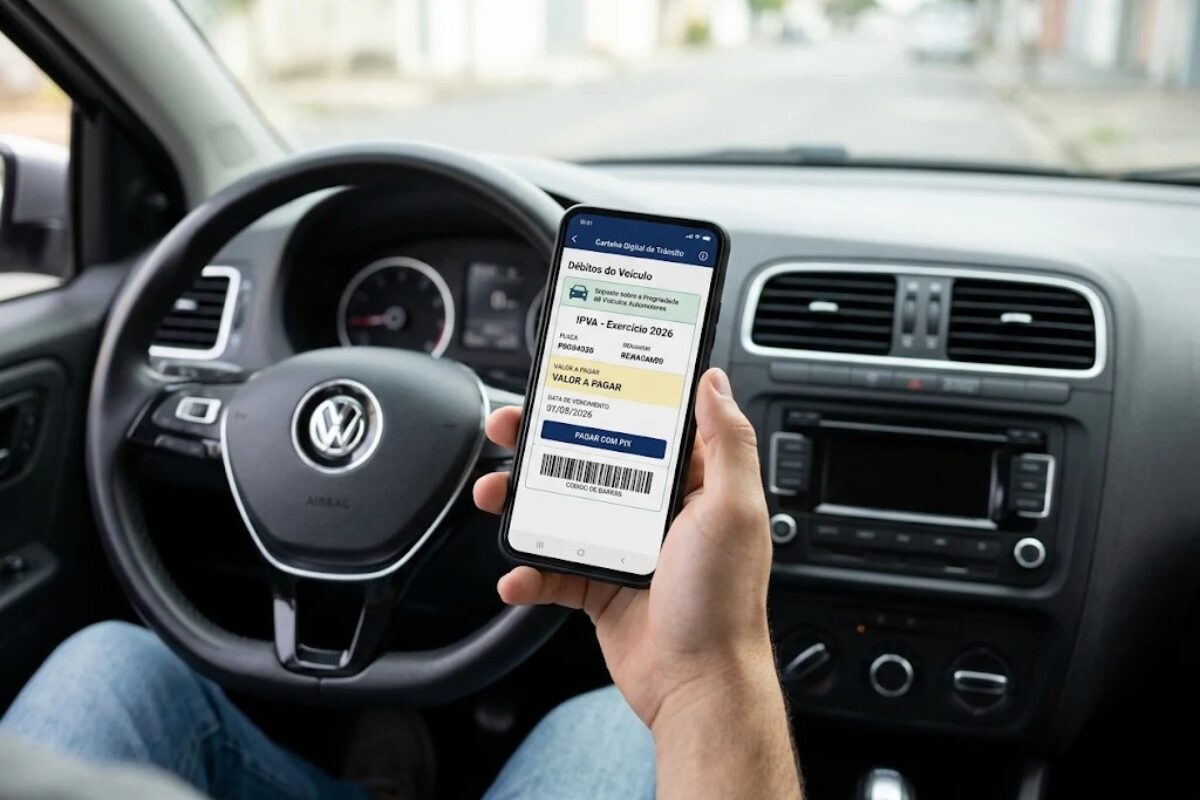
Pagar o IPVA à vista pode gerar economia, mas nem sempre é a melhor escolha para o orçamento.
A decisão depende do desconto oferecido pelo estado, das condições de parcelamento e do rendimento líquido que o dinheiro teria se permanecesse aplicado.
Também é preciso considerar a reserva de emergência.
Um desconto aparentemente atraente pode perder sentido se o pagamento integral obrigar o motorista a recorrer ao cheque especial ou ao rotativo do cartão.
Quanto se economiza pagando o IPVA à vista?
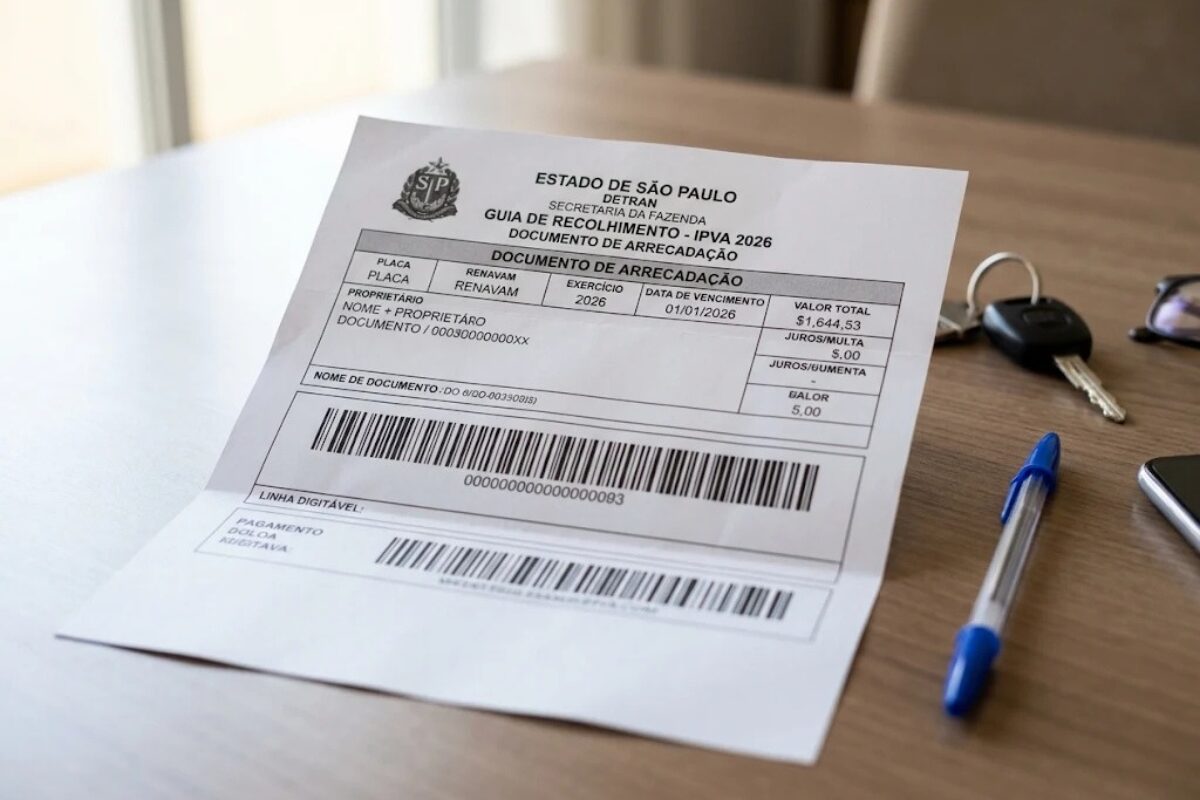
Saiba tudo sobre isenção de IPVA para carros acima de 20 anos (Imagem: G360)
Considere um IPVA de R$ 2.500 e desconto de 3% na cota única.


O abatimento é de R$ 75, reduzindo o pagamento para R$ 2.425. Se o parcelamento for em cinco vezes iguais, sem juros e sem desconto, cada parcela será de R$ 500.
Esse é um exemplo hipotético. Percentuais, prazos e número de parcelas variam por estado e exercício.
Em São Paulo, o calendário de 2027 prevê desconto de 3% para determinadas situações de pagamento integral no prazo.
Como comparar desconto e rendimento da aplicação?
A comparação correta considera as datas de cada desembolso. Ao parcelar, o motorista não mantém os R$ 2.500 investidos durante cinco meses inteiros: precisa retirar R$ 500 a cada vencimento.
Por exemplo, se uma aplicação render 0,8% líquido ao mês e as cinco parcelas vencerem mensalmente, o ganho financeiro depende do saldo que sobra após cada retirada.
O desconto de R$ 75 deve ser comparado com esse rendimento efetivo, e não com juros calculados sobre o valor integral por cinco meses.
Imposto de Renda, taxas e eventual IOF podem reduzir o retorno líquido de CDBs e títulos públicos. Taxas futuras também não são garantidas.
| Indicador | Informação |
|---|---|
| IPVA integral | R$ 2.500 |
| À vista com 3% de desconto | R$ 2.425 |
| Cinco parcelas sem desconto | 5 × R$ 500 |
| Economia nominal à vista | R$ 75 |
Quando o parcelamento pode ser melhor?
Parcelar sem juros pode preservar liquidez quando o desconto é baixo e o rendimento líquido supera a vantagem da cota única.
Também pode evitar comprometer despesas essenciais do início do ano, como aluguel, escola e outras contas.
Por outro lado, atrasar uma prestação pode gerar multa, juros e até perda do parcelamento, conforme a legislação local.
Vale parcelar o IPVA no cartão de crédito?
O parcelamento oficial oferecido pelo estado deve ser diferenciado de serviços privados de cartão, que podem cobrar tarifas, juros e encargos. O custo efetivo da operação pode superar rapidamente o desconto da cota única.
Antes de escolher, confira o calendário da Secretaria da Fazenda, simule o fluxo de pagamentos e preserve uma reserva para imprevistos. O melhor resultado não é apenas o menor valor nominal, mas o menor custo compatível com o orçamento.
- Compare rendimentos líquidos, não taxas brutas.
- Considere os vencimentos de cada parcela.
- Evite crédito caro para antecipar o imposto.