Limite do MEI para motorista de aplicativo: entra o valor bruto da corrida ou só o que cai na conta?
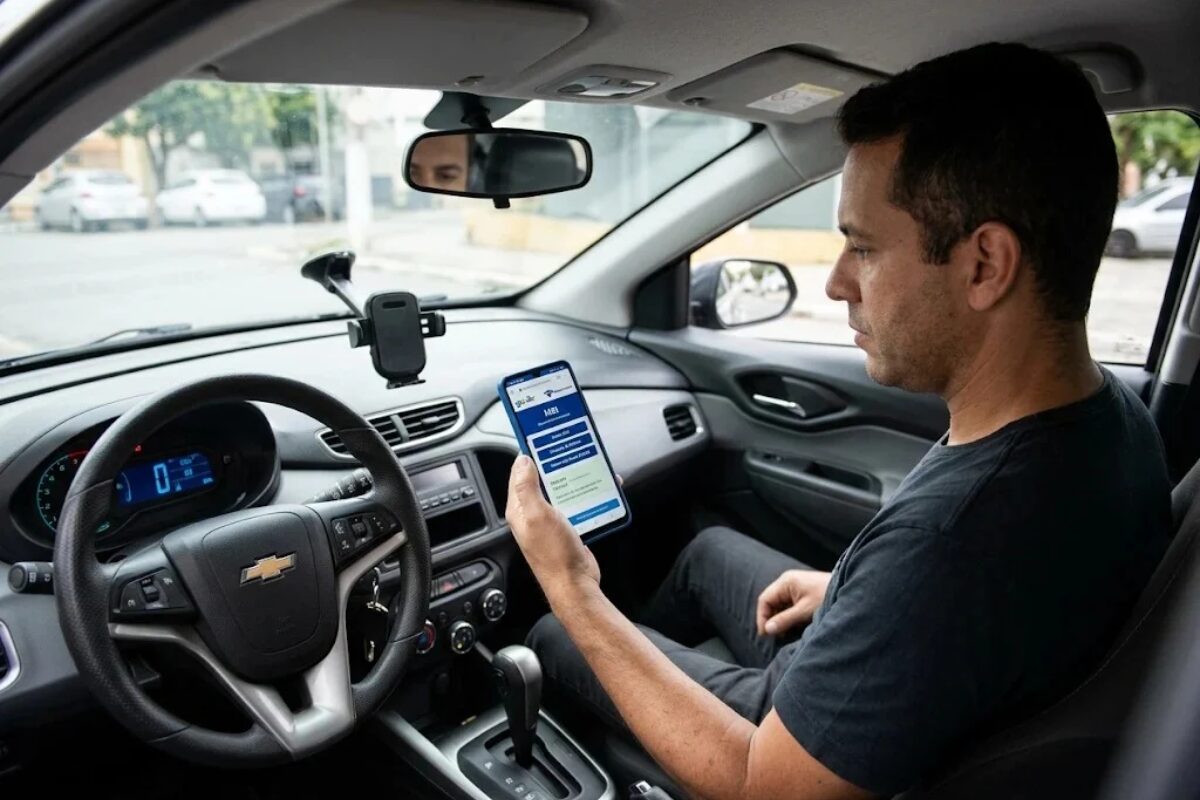
Para verificar o limite anual de faturamento do MEI, o ponto de partida é a receita bruta da atividade empresarial, e não simplesmente o dinheiro líquido depositado na conta.
No caso de corridas por aplicativo, a forma como a plataforma cobra sua comissão e documenta a operação precisa ser analisada antes de fechar a apuração.
O teto geral do microempreendedor individual é de R$ 81 mil por ano, observadas as regras de proporcionalidade para empresas abertas durante o ano e a necessidade de exercer uma atividade permitida.
O que conta como faturamento do MEI?
A Receita Federal esclarece que o limite do MEI considera receitas da atividade econômica por conta própria.
Salário de emprego formal, empréstimos e simples transferências entre contas não entram automaticamente nessa soma.
Quando o motorista presta o serviço de transporte ao passageiro e a plataforma apenas retém uma taxa de intermediação, o valor cobrado pela corrida pode compor a receita bruta integral.
A comissão, nesse cenário, é um custo da operação e não uma redução automática do faturamento.
Como calcular uma corrida de R$ 50?
Saiba como calcular os rendimentos de cada corrida (Imagem: Rafa Neddermeyer/Agência Brasil)
Considere uma corrida de R$ 50, com retenção de R$ 12 pela plataforma e repasse de R$ 38.
Se o contrato caracteriza o motorista como prestador do transporte pelo valor integral, o registro de receita é de R$ 50, embora o depósito seja menor.
É essencial verificar o relatório financeiro e os documentos da plataforma:
- descontos comerciais, reembolsos, cancelamentos e a identificação do efetivo prestador podem alterar a leitura da operação.
Todo motorista de aplicativo pode ser MEI?
Não basta abrir um CNPJ e escolher qualquer atividade.
O enquadramento exige uma ocupação permitida na lista oficial e compatível com o serviço realmente prestado.
O motorista deve conferir a classificação atual e as regras locais de transporte remunerado antes de assumir que sua operação pode ser tributada como MEI.
A regra dos 60% tributáveis e 40% isentos do Imposto de Renda da pessoa física não pode ser simplesmente aplicada para reduzir a receita bruta empresarial usada no teto do MEI.
São regimes e finalidades diferentes.