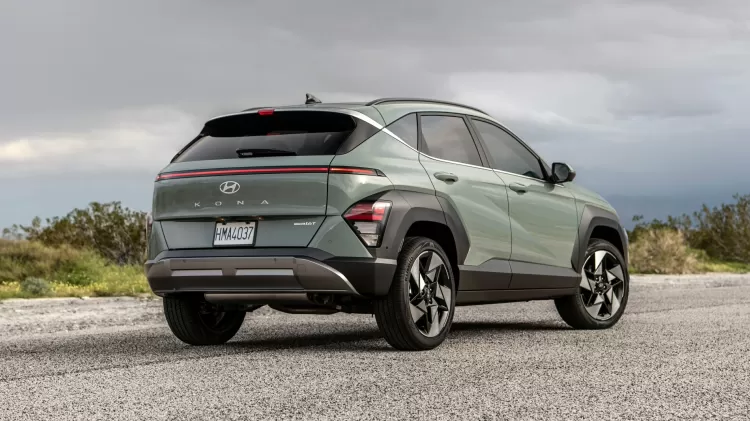
A Hyundai colocou o Kona Híbrido numa oferta e tanto: a versão de topo Ultimate sai por R$ 199.990, cerca de R$ 40 mil abaixo do preço de tabela, com direito a taxa zero.
Porém, antes de comemorar, vale entender as duas condições que fazem essa conta fechar, ou não.
O que a oferta promete
Na propaganda, os números são convidativos. O Kona Híbrido Ultimate aparece por R$ 199.990, contra os cerca de R$ 239.990 de tabela, uma economia de aproximadamente R$ 40 mil.
E ainda com financiamento a taxa zero em 12 vezes. Para um SUV híbrido bem equipado, que faz até 18,4 km/l com o motor 1.6 GDI HEV de 141 cv combinados, parece uma baita oportunidade.
E pode ser, desde que você se encaixe nas regras.
Primeira condição: o carro na troca

O preço de R$ 199.990 vale “com seu Hyundai usado na troca“.

Interior do Kona HEV | Imagem: Divulgação (Hyundai)
Ou seja, para conseguir os R$ 40 mil de vantagem, você precisa entregar um usado da própria Hyundai como parte do pagamento.
Quem não tem um carro da marca para dar na troca, ou quer comprar sem usar um usado, dificilmente chega a esse valor cheio de desconto.
Logo, é uma condição legítima e comum no mercado, mas que restringe bastante quem realmente paga os R$ 199.990.
Segunda condição: como funciona a “taxa zero”
Agora, a parte que mais confunde o comprador, e aqui vale uma explicação objetiva. “Taxa zero” significa que a taxa de juros nominal do financiamento é zero. Mas isso não é o mesmo que dizer que o crédito sai de graça.

Imagem: Divulgação (Hyundai)
Financiamentos com taxa nominal zero costumam ter duas exigências: uma entrada alta (na rede Hyundai, campanhas do tipo pedem cerca de 70% do valor à vista) e o parcelamento do restante em poucas vezes (aqui, 12 parcelas).
Além disso, o Custo Efetivo Total (CET), que inclui tarifas de cadastro, seguros e o IOF, quase nunca é zero, mesmo quando a taxa de juros é. Ou seja, taxa nominal zero e CET zero são coisas diferentes.
Fazendo as contas de verdade
É aqui que aparece a diferença que pode chegar a R$ 48 mil. Quem tem o usado Hyundai e a entrada alta paga os R$ 199.990. Contudo, quem não tem essas duas condições segue outro caminho.
Compra sem o carro na troca (perdendo os ~R$ 40 mil de bônus) e financia em um banco comum, com juros de mercado que, ao longo do contrato, engordam o total pago.

Somando o bônus perdido da troca com os juros de um financiamento tradicional, a diferença entre o “melhor cenário” da oferta e o “cenário real” de quem não se encaixa pode passar de R$ 48 mil ao fim das contas.
Não é que a oferta seja enganosa, ela é clara nas condições, mas o valor de destaque só vale para um perfil específico de comprador.