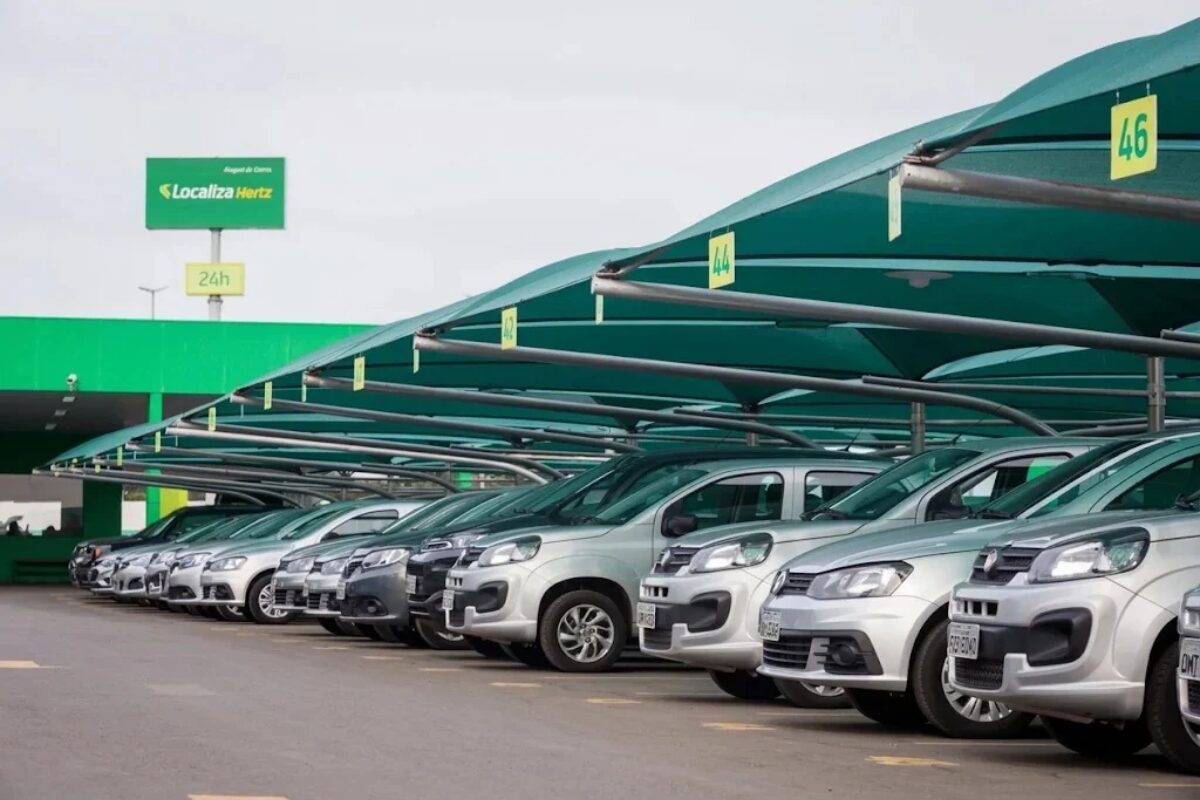
Motoristas de Uber e 99 que alugam automóveis precisam verificar a coparticipação em danos, perda total, roubo e furto antes de assinar o contrato.
Não existe uma franquia única para todas as locadoras:
- o valor depende do veículo, do plano de proteção, do evento e das condições específicas da contratação.
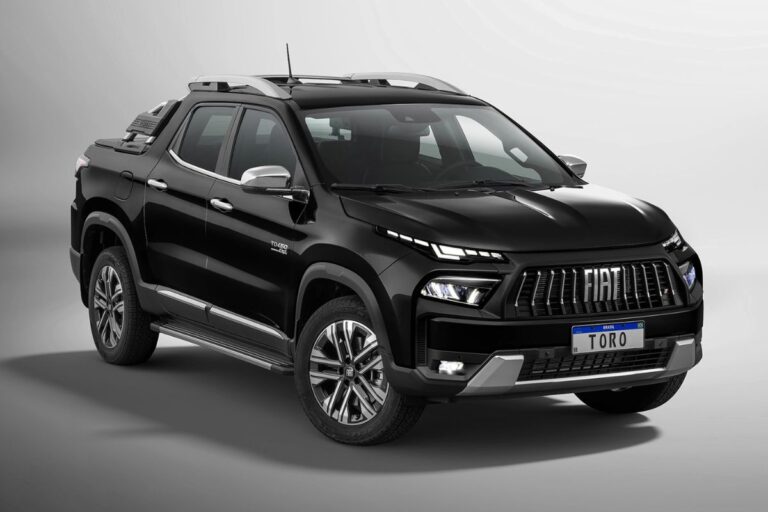
Empresas como a Zarp, da Localiza, utilizam regras próprias de limite de danos e proteções adicionais.
Por isso, valores genéricos encontrados na internet não substituem a tabela efetivamente aceita pelo motorista.
Quanto o motorista paga em uma batida?
É necessário ler o contrato para tomar cuidado com possíveis batidas em carros alugados (Imagem: Divulgação)
Em contratos com proteção, pode existir um custo pré-fixado que limita a participação do locatário em determinadas avarias.
Em um contrato de alguma empresa, pode prever condições específicas e destacar que a obrigação pode existir independentemente da culpa, conforme o evento e a proteção contratada.
Roubo e perda total têm a mesma cobrança no carro alugado?
Não necessariamente. Contratos podem estabelecer tratamento diferente para colisões reparáveis, perda total, roubo, furto e danos causados a terceiros.
Proteções extras voltadas a avarias podem não abranger os demais eventos.
O motorista deve confirmar se há cobertura, qual o custo pré-fixado, quais documentos são exigidos e quais circunstâncias levam à perda da proteção.
A ausência de cobertura pode resultar em obrigação de ressarcir prejuízos maiores.
O motorista sempre paga o menor valor?
Não se deve presumir uma regra universal.
Em algumas proteções, a cobrança acompanha o custo da avaria até determinado teto; em outras, existem encargos locatícios, condições de perda da proteção e obrigações independentes do valor do reparo.
Também podem existir cobranças relacionadas a diárias, indisponibilidade do veículo, administração do sinistro e outros custos previstos contratualmente.
Sua validade e aplicação precisam ser examinadas no caso concreto.
O que conferir antes de pegar um carro alugado?
Antes de escolher uma oferta semanal ou mensal, o motorista deve comparar o preço do aluguel com o custo potencial de um sinistro.
Uma mensalidade menor pode vir acompanhada de participação mais elevada em danos.
Vale pedir por escrito:
- Valor da coparticipação por tipo de ocorrência;
- Condições de perda ou exclusão da proteção;
- Cobertura para terceiros;
- Regras de cobrança por dias parados;
- Procedimento em caso de roubo ou furto.
O motorista deve registrar fotos na retirada e devolução do carro, comunicar imediatamente qualquer ocorrência e guardar protocolos.
Sem contrato e tabela de proteção específicos, não é responsável afirmar que a franquia ficará obrigatoriamente entre R$ 1.500 e R$ 5.000 ou que será sempre zero em um plano premium.