Uma oferta de financiamento com juros de 0% pode reduzir o custo de comprar um carro, mas não garante que o negócio seja mais barato do que pagar à vista.
Na Black Friday, a comparação precisa considerar preço negociado, entrada, prestações, tributos, tarifas e eventuais produtos adicionais.
A expressão taxa zero normalmente se refere aos juros nominais do financiamento.

O Custo Efetivo Total (CET) pode ser maior que zero, porque reúne outros encargos da operação.
É esse indicador que permite comparar propostas de crédito em bases mais próximas.
Black Friday: o que significa financiamento com taxa zero?
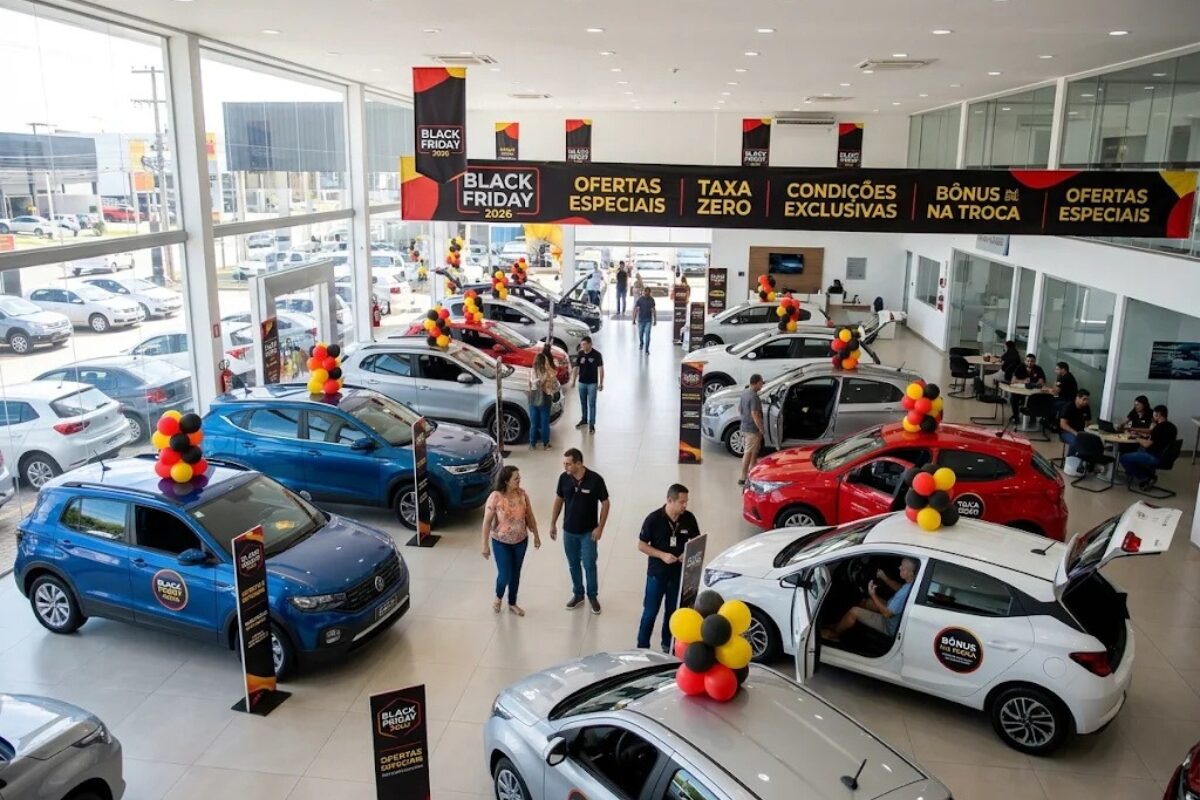
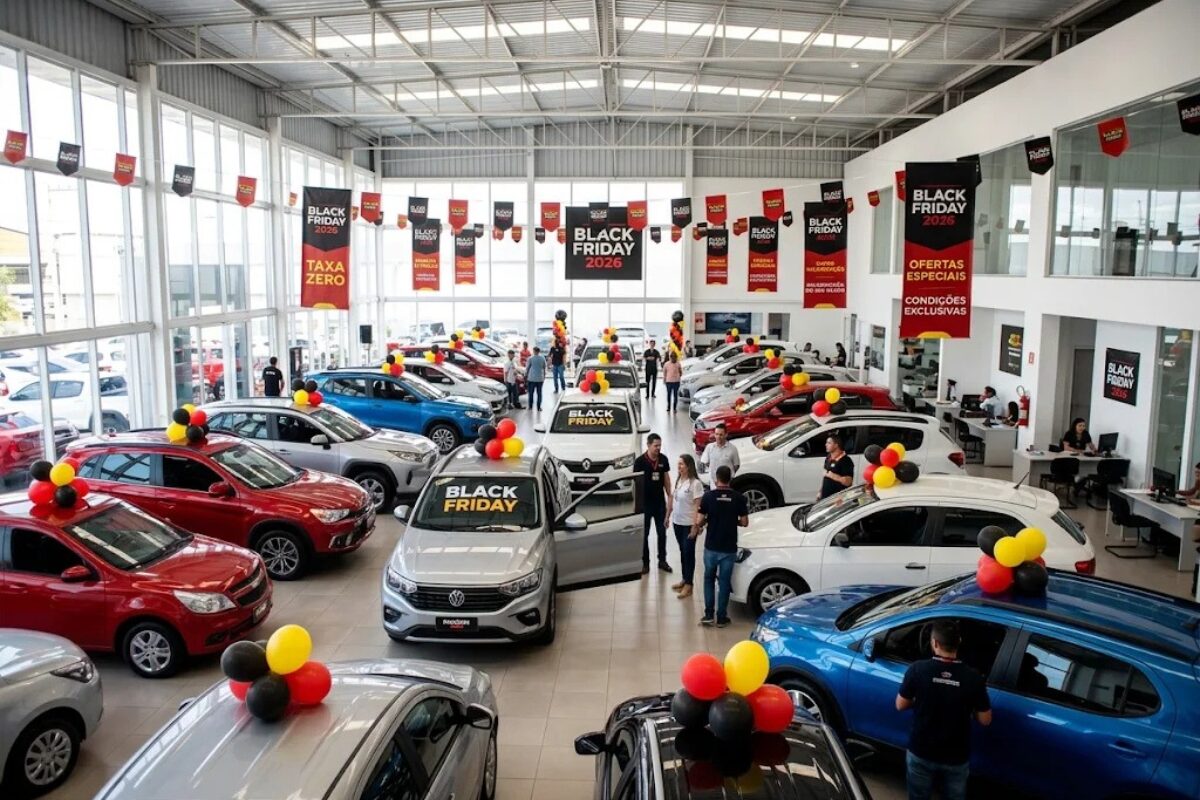
Calcule se os preços da Black Friday realmente podem virar vantagem para o seu bolso (Imagem: G360)
Em uma promoção desse tipo, o contrato pode prever juros remuneratórios nominais de 0% sobre o saldo financiado.
Ainda assim, a compra envolve uma entrada e pagamentos futuros, além de custos que não são classificados como juros.
As condições mudam conforme montadora, banco, versão do veículo, prazo e perfil de crédito.
Algumas ofertas exigem entrada elevada e poucas parcelas; outras limitam o benefício a unidades de estoque ou clientes aprovados pela financeira.
O consumidor deve exigir proposta formal com preço do carro, valor financiado, vencimentos e CET.
Uma peça publicitária com a expressão taxa zero não substitui os documentos pré-contratuais.
Quais custos podem aparecer mesmo sem juros?
O IOF pode incidir sobre operações de crédito, e despesas de registro contratual podem integrar o custo, quando cabíveis.
Também podem existir serviços opcionais, como seguros e assistências, que precisam ser identificados separadamente.
É importante não tratar cobranças antigas ou proibidas como tarifas automaticamente legítimas.
O consumidor deve questionar qualquer encargo sem explicação, verificar se está autorizado e confirmar se seguros ou serviços extras são realmente opcionais.
O CET informado pela instituição deve considerar os encargos aplicáveis à proposta.
Compare também o total efetivamente desembolsado: entrada mais todas as prestações e custos pagos fora delas.
A assinatura só deve ocorrer depois de ler o contrato e conferir se as condições correspondem ao anúncio.
Como comparar a taxa zero com o preço à vista?
Imagine um veículo anunciado por R$ 120 mil com taxa zero, entrada de R$ 72 mil e 24 prestações de R$ 2 mil, sem considerar encargos.
O desembolso nominal seria de R$ 120 mil.
Se a mesma loja oferecer o carro à vista por R$ 114 mil, a diferença nominal será de R$ 6 mil.
Nesse cenário, é preciso avaliar se manter parte do dinheiro aplicado ou preservar liquidez compensa pagar mais no financiamento.
Essa conta é ilustrativa.
A taxa de retorno de uma aplicação, os impostos incidentes e as datas de pagamento alteram o resultado.
Não há regra universal segundo a qual comprar à vista ou financiar será sempre melhor.
A comparação correta utiliza propostas para o mesmo modelo, versão, ano e conjunto de equipamentos.
Quando a promoção da Black Friday pode comprometer o orçamento?
Entradas de 50% ou mais e prazos curtos podem resultar em prestações altas, mesmo sem juros.
Uma parcela que parece confortável isoladamente precisa ser somada a seguro, combustível, manutenção, tributos e demais compromissos mensais.
Também vale verificar o que acontece em caso de atraso, liquidação antecipada e desistência antes da entrega.
Essas condições devem estar documentadas, não apenas explicadas verbalmente pelo vendedor.
Na Black Friday, o prazo da promoção não elimina o direito de comparar alternativas.
O melhor financiamento é aquele cujo custo total foi compreendido e cuja prestação cabe no orçamento sem sacrificar despesas essenciais ou reserva de emergência.
Além do custo total, avalie o valor de revenda e a necessidade real do veículo.
Uma promoção limitada a uma versão menos procurada pode oferecer taxa atraente, mas trazer equipamentos ou características diferentes das desejadas.
O desconto financeiro não corrige uma escolha inadequada ao uso da família ou da empresa.
Por isso, defina primeiro o modelo e a configuração e só depois compare as condições de crédito.
O comprador também deve confirmar a data de entrega, a disponibilidade efetiva da unidade e as consequências de eventuais atrasos.
Se houver sinal ou reserva, peça recibo com identificação do veículo e condições de devolução.
Não assuma que a publicidade autoriza modificar unilateralmente o contrato depois da aprovação do financiamento.
A proposta assinada e os documentos da financeira precisam refletir o mesmo valor e a mesma quantidade de parcelas.
Quando duas ofertas tiverem valores totais próximos, preservar dinheiro em caixa pode ser relevante.
Porém, essa vantagem depende de planejamento:
- manter uma reserva não significa poder assumir prestações acima da capacidade mensal.
Faça uma simulação conservadora, considerando despesas inesperadas e possível redução de renda.
O financiamento adequado não é necessariamente o de menor taxa anunciada, mas o que combina custo transparente, veículo correto e risco financeiro administrável.
- Solicite o CET antes da assinatura.
- Compare preços do mesmo carro à vista.
- Questione serviços e seguros opcionais.