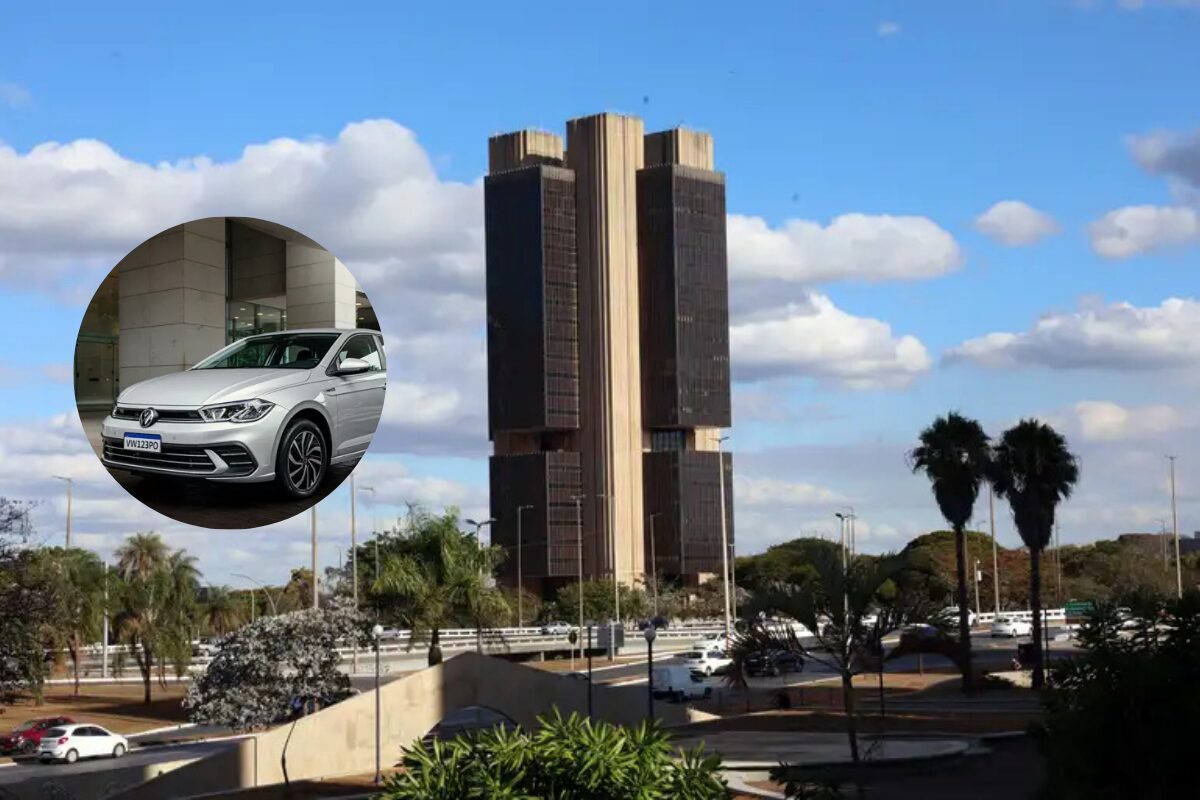
Um carro hipotético de R$ 100 mil, com entrada de 20% e saldo financiado em 48 meses, chega a R$ 144.500,96 na simulação pela Tabela Price.
A conta usa a taxa média de 26,42% ao ano para aquisição de veículos por pessoas físicas em agosto de 2026.
Essa taxa corresponde à série 20749 do BC (Banco Central).
Convertida de forma composta, ela equivale a aproximadamente 1,9729% ao mês, e não a uma simples divisão da taxa anual por 12.
A conversão preserva o efeito dos juros compostos:
- a taxa mensal é aquela que, acumulada durante 12 meses, resulta nos 26,42% anuais.
Esse cuidado evita reduzir artificialmente o custo usado na conta.
BC: como um carro de R$ 100 mil chega a R$ 144,5 mil?
Com entrada de R$ 20 mil, restam R$ 80 mil para financiar.
Aplicando a taxa mensal equivalente em 48 parcelas fixas pelo sistema Price, cada prestação fica em cerca de R$ 2.593,77.
As 48 parcelas somam R$ 124.500,96.
Ao retirar do total o principal financiado de R$ 80 mil, a diferença chega a R$ 44.500,96, valor associado aos juros na simulação.
Depois da entrada, o desembolso total alcança os R$ 144,5 mil destacados no título.
O exercício mostra como prazo e juros mudam a percepção de preço.
Uma parcela pode caber no orçamento mensal e, ainda assim, elevar bastante o valor total pago pelo carro.
Também importa separar preço do veículo e custo do crédito.
O carro continua custando R$ 100 mil no exemplo; os R$ 44,5 mil adicionais surgem da operação financeira sobre os R$ 80 mil financiados.
A taxa média do Banco Central é uma oferta de financiamento?
Não. O percentual do BC resume operações realizadas no mercado e serve como referência estatística.
Cada instituição define sua proposta conforme perfil do cliente, entrada, prazo, relacionamento, veículo e política de crédito.
Além disso, a simulação não representa o Custo Efetivo Total.
Em uma contratação real, outros componentes podem elevar a despesa:
- IOF incidente sobre a operação de crédito;
- tarifas e registro previstos no contrato;
- seguros ou serviços eventualmente contratados junto com o financiamento;
- custos adicionais que integrem o CET informado pela instituição.
O que comparar antes de fechar o financiamento?

A compra de um carro novo exige muitos cuidados e estudos (Imagem: Divulgação / Freepik)
O comprador deve olhar o CET, o total a pagar e o valor da entrada, não apenas a taxa anunciada ou a prestação.
Também vale pedir propostas com o mesmo prazo e a mesma entrada para evitar comparações distorcidas.
Neste exemplo, a taxa média transforma R$ 80 mil financiados em R$ 124,5 mil de parcelas.