
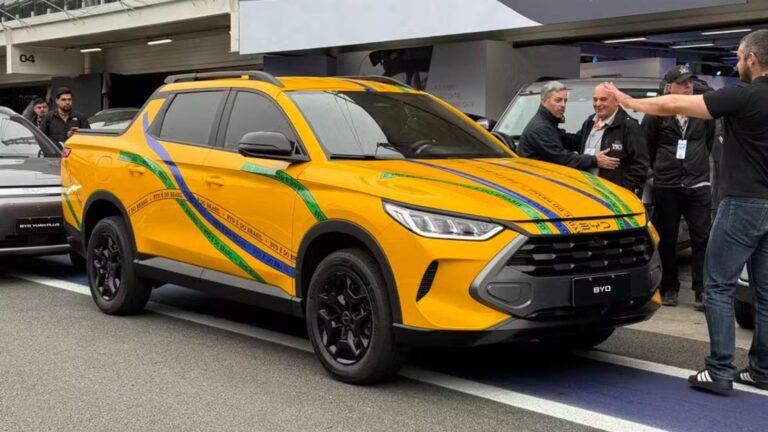
A condição disponível na página oficial consultada não repete exatamente os valores do título. O exemplo divulgado para o BYD Dolphin Mini GL mostra entrada de R$ 76.993 e 60 parcelas de R$ 901,20, levando o total a R$ 131.064,87.
O preço à vista indicado é de R$ 109.990. Assim, o financiamento acrescenta R$ 21.074,87, aproximando o desembolso de R$ 132 mil.
A parcela perto de R$ 900 só é possível porque o comprador paga 70% do carro na entrada e assume um prazo de cinco anos.
Como a oferta disponível está estruturada?
| Item | Condição divulgada |
|---|---|
| Preço à vista | R$ 109.990 |
| Entrada de 70% | R$ 76.993 |
| Parcelamento | 60 x R$ 901,20 |
| Total informado | R$ 131.064,87 |
| Custo adicional | R$ 21.074,87 |
A taxa divulgada é de 1,46% ao mês, com custo efetivo total de 23,70% ao ano. Diferentemente das campanhas de taxa zero, esta operação cobra juros durante um prazo longo, o que amplia significativamente a diferença.
Os R$ 917 citados no título refletem outro recorte ou arredondamento da campanha. Como a condição acessível agora apresenta R$ 901,20, o valor atualizado deve prevalecer na decisão e ser confirmado na concessionária.

Por que a parcela parece tão baixa?
Depois da entrada, restam R$ 32.997 do preço à vista para financiar. Mesmo assim, a soma das 60 prestações ultrapassa R$ 54 mil, mostrando o efeito acumulado dos juros e encargos ao longo de cinco anos.
O comprador também permanece comprometido por um período extenso. Trocar o carro antes do fim pode exigir quitação do saldo, e a depreciação pode reduzir o valor disponível para encerrar o contrato.
O Dolphin Mini GL serve para qual rotina?
A versão GL possui autonomia homologada de aproximadamente 250 km, direcionada principalmente ao uso urbano. Para quem recarrega em casa, o custo por quilômetro pode ser menor que o de um compacto a combustão.
Entretanto, viagens exigem planejamento de pontos de recarga e tempo de parada. Espaço interno, porta-malas, seguro e disponibilidade de assistência técnica também devem ser avaliados.

Quando financiar por 60 meses é arriscado?
O risco aumenta quando a prestação consome uma parcela elevada da renda ou quando a entrada esvazia a reserva de emergência.
Além do financiamento, o proprietário terá gastos com seguro, documentação, energia e instalação elétrica.
Antes de assinar, é necessário pedir o CET completo, verificar quitação antecipada e comparar propostas de bancos diferentes.
- Uma parcela inferior a R$ 1 mil é atraente, mas não transforma o carro em uma compra de baixo custo.
A decisão mais segura considera o total de R$ 131.064,87 e a imobilização de quase R$ 77 mil na entrada. Esses dois valores explicam melhor a oferta que a prestação isolada.
O prazo de cinco anos também ultrapassa o ciclo de troca de muitos consumidores. Se o proprietário vender o carro antes da última parcela, deverá comparar o valor recebido com o saldo para quitação.
Um mercado pressionado por novos lançamentos e descontos pode tornar essa diferença menos previsível.
Quem pretende usar o veículo por todo o contrato precisa reservar margem para pneus, seguro e manutenção, evitando que a prestação seja o único custo considerado.