Comprar um carro, seja ele zero ou usado, é o sonho de muitos brasileiros. No entanto, a realidade dos preços e das condições financeiras muitas vezes torna esse objetivo um desafio. Se você se encontra nessa situação, sem conseguir juntar o valor necessário, saiba que não está sozinho. A boa notícia é que, com planejamento e disciplina, é possível transformar esse sonho em realidade.
Desistir não é uma opção! A seguir, apresentamos um guia prático para você se organizar e alcançar a tão desejada compra do seu veículo.

1. Defina o Seu Objetivo: O Carro Ideal e o Custo Real
O primeiro passo é saber exatamente o que você quer e quanto isso vai custar. Pesquise modelos de carros que se encaixem nas suas necessidades e no seu perfil financeiro. Não pense apenas no preço de compra:
-
Valor do veículo: Pesquise preços médios para o modelo e ano que você deseja.
-
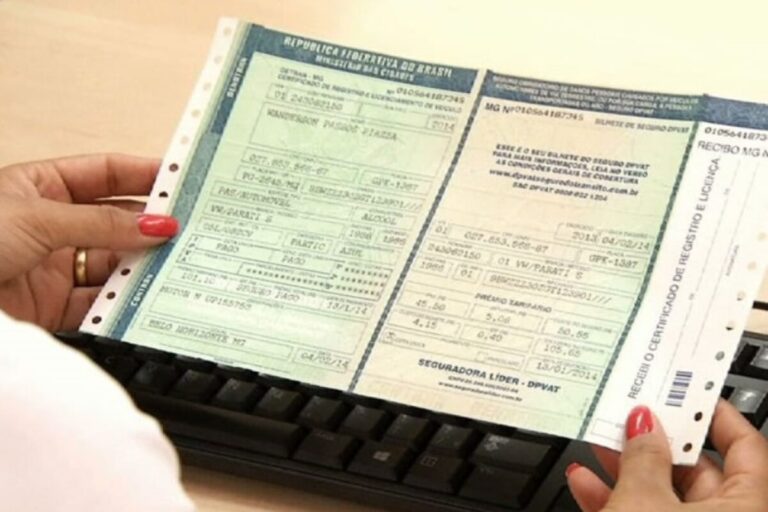
Custos de documentação: IPVA, licenciamento, emplacamento, taxa de transferência. Esses valores variam por estado e podem somar uma quantia considerável.
-
Seguro: Faça cotações para ter uma ideia do custo anual do seguro, que pode ser significativo.
-
Manutenção: Considere um valor para as revisões e eventuais reparos, mesmo que mínimos, especialmente se for um carro usado.
-
Combustível: Calcule uma média de gastos mensais com combustível, baseada no seu uso.
Ter clareza sobre o custo total do carro (compra e manutenção inicial) é fundamental para um planejamento realista.

2. Faça um Diagnóstico Financeiro: Onde Seu Dinheiro Vai?
Antes de começar a cortar gastos, você precisa saber para onde seu dinheiro está indo. Anote todas as suas receitas e despesas por pelo menos um mês. Use um aplicativo, uma planilha ou até um caderno. Classifique seus gastos em:
-
Despesas Fixas: Aluguel/financiamento, contas de consumo (água, luz, internet), mensalidades (escola, academia), assinaturas.
-
Despesas Variáveis Essenciais: Alimentação, transporte (sem ser carro), higiene pessoal, remédios.
-
Despesas Variáveis Não Essenciais: Lazer (restaurantes, cinema, baladas), compras supérfluas, viagens de fim de semana.
Essa análise detalhada revelará onde você pode economizar e qual o valor real que sobra (ou não sobra) no fim do mês.
3. Estabeleça Metas de Economia Realistas
Com base no seu diagnóstico, defina quanto você pode e vai economizar por mês. Comece cortando os gastos variáveis não essenciais. Pequenas mudanças podem fazer uma grande diferença ao longo do tempo.
-
Corte gastos desnecessários: Diminua idas a restaurantes, reduza serviços de streaming que não usa, prepare refeições em casa.
-
Negocie dívidas: Se tiver dívidas com juros altos, tente renegociá-las para liberar mais dinheiro para a poupança.
-
Crie um orçamento: Determine um teto de gastos para cada categoria e siga-o rigorosamente.
-
Defina um prazo: Estipule em quanto tempo você quer atingir o valor necessário. Isso ajuda a manter o foco.
4. Onde Guardar Seu Dinheiro: Renda Fixa para o Curto Prazo
Para um objetivo de curto a médio prazo como a compra de um carro, é importante que o dinheiro esteja em um investimento seguro e com liquidez. Opções de renda fixa são ideais:
-
CDBs (Certificados de Depósito Bancário): Escolha CDBs com liquidez diária ou prazos curtos que paguem um bom percentual do CDI.
-
Tesouro Selic: Títulos públicos atrelados à taxa Selic, também com boa liquidez e segurança.
-
Contas digitais com rendimento automático: Algumas contas oferecem rendimento diário sobre o saldo parado, como a NuConta e o PicPay.
Evite investimentos de alto risco para essa reserva. O foco é preservar o capital e ter acesso a ele quando precisar.
5. Consórcio ou Financiamento: Quando Vale a Pena?
Se a poupança total ainda parece distante, considere outras modalidades, mas com cautela:
-
Consórcio: É uma boa opção para quem não tem pressa e quer evitar juros de financiamento. Você paga parcelas mensais e concorre a uma carta de crédito. A desvantagem é a imprevisibilidade do prazo para ser contemplado.
-
Financiamento: Geralmente é a opção mais cara devido aos juros, mas permite ter o carro rapidamente. Se for financiar, dê a maior entrada possível para diminuir o valor financiado e, consequentemente, os juros. Pesquise as melhores taxas de juros e evite parcelas que comprometam mais de 30% da sua renda.
6. Mantenha a Disciplina e Revise o Plano
O planejamento financeiro não é um evento único, mas um processo contínuo. Revise seu orçamento periodicamente, ajuste suas metas se necessário e, o mais importante, mantenha a disciplina. Cada real economizado é um passo a mais em direção ao seu carro novo.
Com dedicação e inteligência financeira, o carro dos seus sonhos estará na sua garagem antes do que você imagina!
Leia também: Programa Carro Sustentável torna Fiat Mobi e Argo R$ 13 mil mais baratos